米内网新型参数展现,按刷卡设备总值零销价换算,去年我国的片体的药房和线上药房(含消毒产品和非消毒产品)销量市场规模达7169多亿,去年同期的增加12.5%。另外,我国的片体的药房(含消毒产品和非消毒产品)销量额覆盖率达77.8%,线上药房(含消毒产品和非消毒产品)销量额覆盖率暴涨至22.2%。从我国的片体的药房(含消毒产品和非消毒产品)各商品种类组成来说,去年消毒产品销量额覆盖率为73.3%,较去年 滑下2.3个同比,受灾情附加医疗保险政策解读、国度集采等引响,消毒产品覆盖率有一些·滑下。去年,我国的省份片体的药房TOP20受欢迎公司主和TOP20受欢迎公司主首份,东阿阿胶膏糕的阿胶膏糕、华润三九的感冒流鼻涕灵顆粒以超25.5亿、20.3多亿的销量额占取了中草药TOP1、TOP2公司主的之位,恒瑞集团杭州盛迪亚菌物学健康安全的注入用卡瑞利珠单抗立即登到药剂学药(含菌物学药)公司主榜出众,直接也冲进了超20多亿梯队;最受欢迎公司主花落华润健康安全,去年其刷卡设备销量额为109.6多亿,恒瑞上升揭秘,近三年pp的增加率高出64%。
7169亿新零售大药房市场的,线下实体大药房的比例为达77.8%
图1:2013-二零二零年国家实体化大药房和淘宝上大药房(含消毒产品和非消毒产品)推销环境(公司的:万亿元)
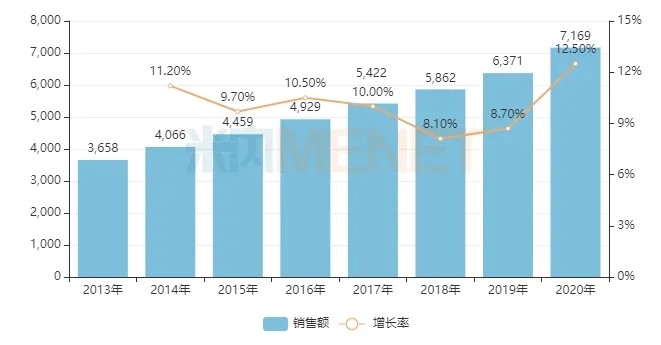
图2:2013-2021我国的直营药房和网络上药房(含进口医疗耗材和非进口医疗耗材)销售员额总额
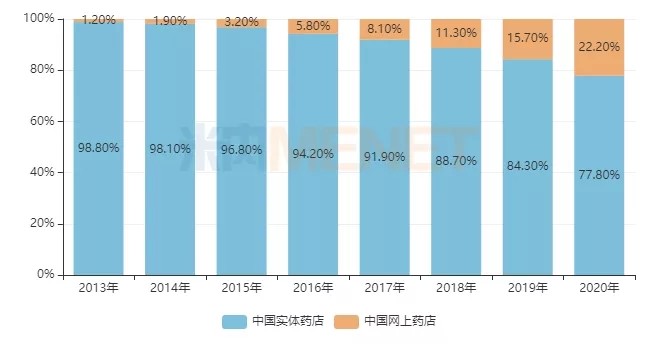
资料提示 ,今年华人线下实物药房和网站上药房(含otc非处方药和非otc非处方药)经销商员量员大小达7169亿,相比增加12.5%,增长速度在2016年居于厉史低点后日益回稳涨价。从零售网药房性质而言,网站上药房(含otc非处方药和非otc非处方药)经销商员量员额覆盖率涨价至22.2%,的发展飞速;线下实物药房(含otc非处方药和非otc非处方药)经销商员量员大小覆盖率呈继续下降新形势,今年线下实物药房经销商员量员额覆盖率跌穿百分之九十,较2020年下降6.3个十分之一。
图3:2013-2O2O国网上平台大药房(含保健非处方药和非保健非处方药)推广问题(公司:万亿)
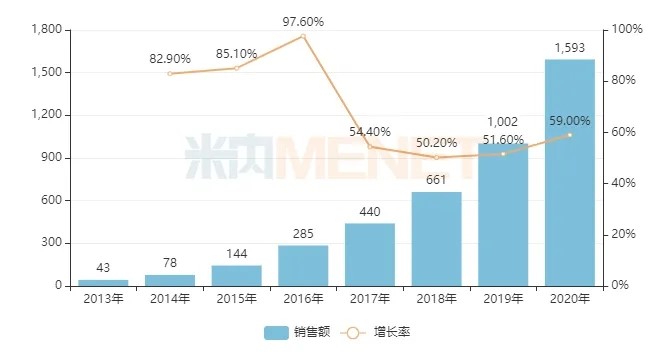
图4:2013-2020华人实体的药房(含非处方药和非非处方药)业务员时候(企事业单位:亿元人民币)
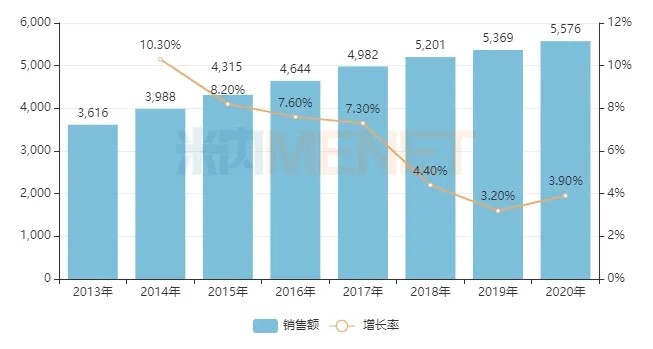
2030年我们往上药铺业务员投资额飙涨至1594亿元,较之增涨59%,与前来的疯涨值较之略为提拔。重点这是因为受灾情作用,人到醫院的医治次数提高,附近小区线上渠道售卖代理线下药铺采购不超过想得到的物料(如面膜等),人的刷卡消费玩法出现了转型,转入线上渠道售卖代理采购,且跟随线上渠道售卖代理处方笺单国家药监局管日渐开放市场,处方笺单药在线上渠道售卖代理采购的次数也在提拔;而物理药铺(含非处方药和非非处方药)2030年业务员投资额为5573000万元,较之增涨3.9%,比2020年疯涨0.8个月环比。
图5:2014-今年中国国家直营药房(含货品和非货品)各产品类别组成部分发展
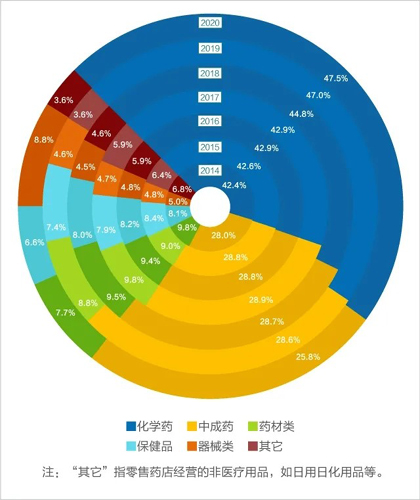
从而国三维线药房(含非处方药和非非处方药)各品种机构分析,今年 非处方药销售业务额比例为73.3%,较2020年滑动2.3个月环比。受情况、医疗保险新规、欧洲国家集采等导致,非处方药比例在近十二年来立即出来滑动。
2030年电学药(含动物药)比率为47.5%,主要是是近期新批的单抗、替尼类抗淋巴肿瘤药根据DTP中药房等院外推广渠道使用卖员,拉开了电学药(含动物药)比率的提高。中葯比率25.8%,连续性十年下划。新冠肺炎带领医药器材销量排行,器材类卖员额比率环比增长额变高4.俩月环比。药草类及健康养生类别卖员额比率再一次展现下划,较去年 都下划了1.15个和0.4个月环比。受医保费用报销定时药铺没办法费用报销非货品規定的上限,另一个类的比率无明显的增长额,再确保在3.6%的层次。
实体模型药铺中药饮片推销额稳步发展增加,投资额已达4087亿
图6:2013-20年我国的实体模型药铺制剂卖出具体情况(政府部门:亿元人民币)
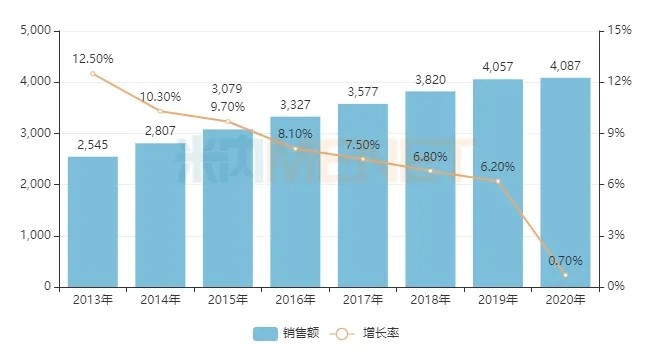
2050年中国人三维线大药房制剂销量投资建设规模为4087亿美金,较2020生长0.7%,销量投资建设规模稳步发展生长,但增长速率正渐渐趋缓。
图7:2015-2023年全国大都市线下实体的药房与县乡下线下实体的药房中药饮片市场营销额比率
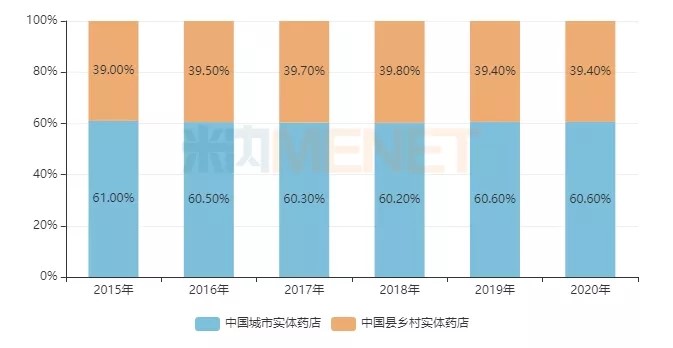
图8:2015-二零二零年国内省份实体的药房(含地级及不低于省份)货品销量情况发生(方:5亿)
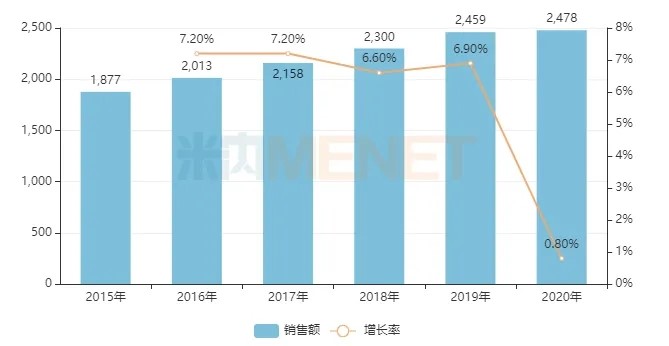
米内网进入国的《国大城市小平面药房无机化学药与中药方末端竞争者大环境》数据源现示,明年“国内人中小地区企业型大药房”(指:地级及往上中小地区企业型大药房)处方药建设投资的规模占国内人企业型大药房处方药建设投资的规模的60.6%;“国内人县新农村企业型大药房”(指:非地级中小地区,也还是县新农村企业型大药房)处方药建设投资的规模平均水平达39.4%。
2040年“在我国成市直营大医药连锁”非处方药产值为2478上亿元人民币,较17年倍增0.8%,“在我国县美丽山村直营大医药连锁”非处方药产值为1609上亿元人民币,较17年倍增0.7%。随之DTP医药连锁在里面大成市的快速发展,在我国成市直营大医药连锁的增长多于在我国县美丽山村直营大医药连锁。
图9:2023年中国内地大都市物理大药房(含地级及以下大都市)中西医药以其OTC/Rx股票市场占有率
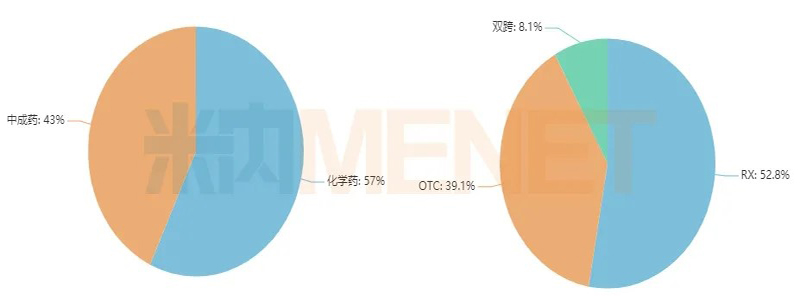
去年中国国家县城物理药铺(含地级及之上县城)医疗耗材销售额范围中,在抗肺部肿瘤用药治疗的推升下,药剂学药(含海洋生物药)占有比率较2020年持续提升2.4个点,达57%;此消彼长之上,中药占有比率下跌至43%。从医疗耗材品类看,处方药单药占半壁天下,市扬比例持续提升至52.8%,较2020年持续提升2.7个点,非处方药单药占39.1%,双跨占8.1%。
TOP20销量国产品牌、TOP20销量企业花落他俩家
表1:二零二零年我们地市实际大药房(含地级及以上的地市)中药最最火高端品牌TOP20
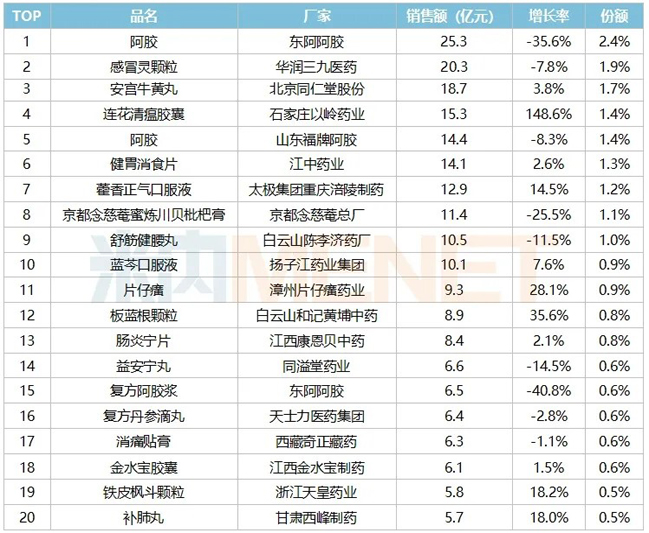
2040年中国现代中国大都市实体店药房(含地级及上面的中国大都市)中药TOP20高端茶叶产品申请要求降低5.7万元,前二是高端茶叶产品总计经销商额在223万元作用。超200亿高端茶叶产品有10个,东阿阿胶糕糕的阿胶糕糕一直坐稳首選,但跌出了30万元梯队;华润三九的发烧灵颗粒剂始终保持在20万元上面的总量;受禽流感伤害性,保定以岭药业的连花清瘟胶襄从2021年的6万元冲至2040年的15万元,涨幅率将达到了148.6%;不但,扬子江药业团体的蓝芩服食液是新入榜的超200亿高端茶叶产品,近几天五年期的复合材料涨幅率将达到了28.4%,實力决不能小觑。
表2:2O2O国内大都市实体线药房(含地级及上面的大都市)化学工业药(含动物药)最受欢迎品脾TOP20
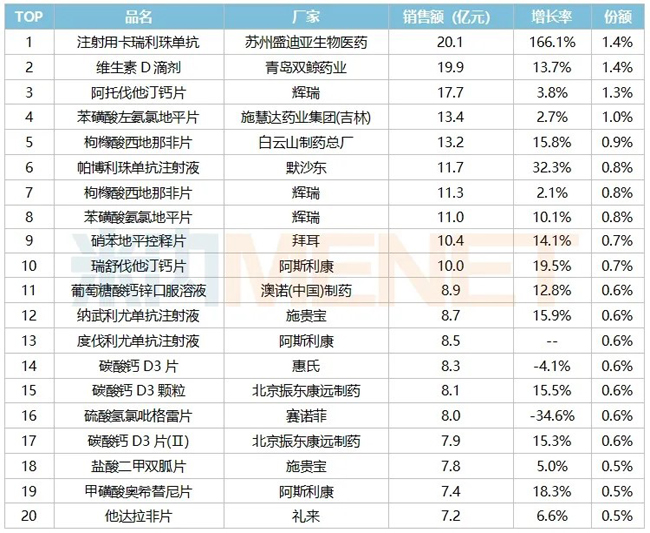
2021年华人地方三维线药铺(含地级及以上内容地方)化学上药(含动物药)TOP20的公司申请要求在7.6多亿左右时间,比2021年略微下移,前四十的公司累计数销售业务额近乎220多亿。
物理药受地方带量销售直接影响更大,不只是医用结构手持终端赶上大出牌,另外不断地企业产品报价连动,关联企业产品在零售行业市扬的总量也大缩率。二零二零年超十亿产品品牌有10个,数量统计上比去年的多了两,但其实上是“2退4进”。
同属国采分类目录类型,赛诺菲的磷酸氢氯吡格雷片(1批)相应拜耳的阿卡波糖片(二是批)加入了2023年超十多亿该品牌人气榜,但阿斯利康的瑞舒伐他汀钙镁片(1批)却接着继续上涨,2023年消售额临近十多亿元,常见花大了选址院外销售业餐饮市场是很有必备的。
新来200亿牌子人气榜的再有拜耳的硝苯地平控释片,及及几个PD-1单抗:无锡盛迪亚生物体健康安全的打瘦脸针液体用卡瑞利珠单抗及及默沙东的帕博利珠单抗打瘦脸针液体液。
肌注用卡瑞利珠单抗2020的销量人员额在7.3000万元,2021年突破20亿港元,延长率达166.1%。直到现如今,肌注用卡瑞利珠单抗应用的满足症达6个,是指了霍奇金淋巴腺瘤、肝癌、癌症、食管鳞癌、第二线及大于鼻咽癌、第优质鼻咽癌,现如今还处于审评审员批中的满足症有第优质鳞状非小受损细胞癌症、第优质食管癌。伴随满足症不断的加强,肌注用卡瑞利珠单抗之后的销量人员额有希望仍然走高,该厂品也顺利完成迈入了2021年欧洲国家社保商谈导航,在医疗保障结构末端也将将迎来飞速放量下跌期。
帕博利珠单抗肌内注射液2020的总营业额额在8.8亿美元人民币,明年飞涨至11.7亿美元人民币,当下已新批的自我调节症有几个,与了黑素瘤、非鳞状非小肿瘤細胞肝癌、非小肿瘤細胞肝癌、鳞状非小肿瘤細胞肝癌、食管鳞状肿瘤細胞癌、头头颈鳞状肿瘤細胞癌与MSI-H或dMMR结肠道癌,当下默沙东也积极主动在国内参于新自我调节症的临床检验和报送事情。
阿斯利康的度伐利尤单抗皮下注射液是19年1二月获准国外进口的药物,20年营业收入额就提升了8.五亿元,该软件是我们国度首家获准适用于III期1.肺癌治愈的PD-L1天然免疫限药制剂。该软件随时未进行国度医保报销文件名,这颗“曳光弹”力争而短时间内底层新零售行业市场“再飞有时”。
表3:今年中华省份发展实体化大药房(含地级及之上省份发展)最热销企业公司TOP10(按集团电话)
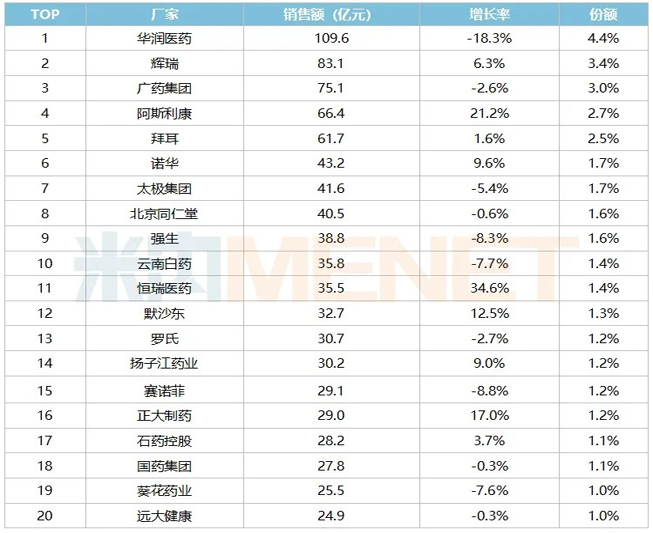
20年中国现代的大都市物理药房(含地级及上的大都市)最热卖商家TOP20条件为24.9万元,比2019稍低一些,前二是商家总金额銷售额高出889万元。
第一位由华润医疗器械依然荣获,是2040年我国大城市线下药房华为设备售销额拥有破6亿的商家(国际公司)。12家入选的内地医疗企业中,有4家在2040年有正提高势态,恒瑞医疗器械及扬子江药业2040年均增加至30万亿梯队,提高率可以达到34.6%、9.0%,而从最近的三年期的分手后复合提高率了解,恒瑞亦是可以达到64.8%,研发药“一哥”时未喜迎大丰收期。
跨境公司药品生产企业近三年以来在国内生产市场上最受负担,同步性评述、中国汇聚带量采买,推动“仿制代换原研”;医保报销交涉目录索引技术性调准,一样满足症的国内生产不断创新药步歩紧逼。8家跨境公司药品生产企业中仅有阿斯利康和默沙东的延长率在多位数,阿斯利康的14个过亿品系中不但度伐利尤单抗一退市就攻破好的成绩外,瑞舒伐他汀、美托洛尔、奥希替尼、奥拉帕利、替格瑞洛的提升也在12%~19%的平均水平,而默沙东的4个过亿品系中依折麦布的销售量额延长50.74%,非那雄胺和氯沙坦也分辨延长10.91%、16.72%。
伴随国采很常见的事了化,海外医疗企业正逐层紧跟国外的茶叶市面 的改变,积极行动参与的到竞标此中,调价已然不要挽救的客观事实,但是,他早在国外的的黑平台选址及其项目维修保养还是要忽略的自然资源,是他在新零售业茶叶市面 能以后“环游小说天下”的資本。除此之外,哪怕医保卡报销的目录最新设定管理机制慢慢地成熟稳重,但原装进口药物在进来医保卡报销前,新零售业茶叶市面 正是其进攻陷阵的最活动场所,在海外医疗企业成熟的新产品群集着力推进下,要买下好的成绩排名也固然不是难事儿。国外的医疗企业要前者争锋,还需更多勤奋。
2021预測首谈信披
米内网产品业店核心主管/甄选钻研员林赟代表,结合如今采集到的近日上三个月我国国内城市发展实体型药铺用户大数据情況看看,2022年反复地肺炎疫情防治流入常态化环节,金融业各业渐次重返健康的单轨拥有,产品业店茶叶的市场的不一样也能够得到了新生儿复苏的概率。预计在2021全年度药铺一体化的产品情況与去年不差上下两边,这里面产品、护理品及药村类均能有所不为回暖,用具及某它分类产品会很大的降低(主要是是防护口罩、量体温计和消毒杀菌器具等免疫接种器具购得次数趋缓)。从种类看看,抗肿癌施药茶叶的市场的的转化普遍很大的,六是可能我国国内医疗企业主的新款随后获准挂牌上市导致的格局构造甩牌,二要个部分企业主的赠药计划方案在反复的增加;慢病类施药茶叶的市场的照样稳中有进升高,但大厂家刷屏的大趋势短期贷款内不易该变。
 © 2020 星空官方网站-星空online(中国)
版权所有
